RBA Website_Banner Claves de la Semana

21/09/2026 al 25/09/2026

Qué cambió esta semana y qué merece tu atención

NACIONAL – ARCA

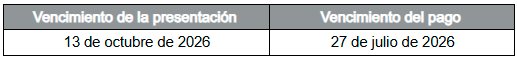
Se prorroga la presentación de la declaración jurada del Impuesto a las Ganancias 2025 para personas humanas.
Resolución General 5898/2026 · Publicada el 21/09
→ Ver fuente

Se simplifica el procedimiento de archivo y destrucción de documentación aduanera.
Resolución General 5900/2026 · Publicada el 24/09
→ Ver fuente

NACIONAL – ANSES

Se actualizan las bases imponibles máxima y mínima para el cálculo de aportes y contribuciones correspondientes a octubre de 2026.
Resolución 284/2026 · Publicada el 23/09
→ Ver fuente

NACIONAL – CNV

Se actualizan los requisitos patrimoniales mínimos y las incompatibilidades para agentes de bolsa.
Resolución General 1168/2026 · Publicada el 23/09
→ Ver fuente

Se reglamentan procedimientos informáticos y de transparencia para colocaciones primarias de valores.
Resolución General 1169/2026 · Publicada el 23/09
→ Ver fuente

NACIONAL – IGJ

Se simplifica el régimen registral de sociedades comerciales y se flexibilizan los requisitos administrativos.
Resolución General 11/2026 · Publicada el 22/09
→ Ver fuente

NACIONAL – UIF

Se exceptúan de determinados controles antilavado los aportes a los Fondos de Asistencia Laboral.
Resolución 109/2026 · Publicada el 18/09
→ Ver fuente

CABA

Se exceptúa la deuda corriente en el Régimen Simplificado.
Resolución 4137-MHFGC-26 · Publicada el 22/09
→ Ver fuente

BUENOS AIRES

Se digitaliza la tramitación de demandas de repetición para embarcaciones deportivas.
Resolución Normativa 20/2026 · Publicada el 22/09
→ Ver fuente

CÓRDOBA

Se reglamenta el Programa Provincial de Alivio y Reordenamiento del Endeudamiento Familiar.
Resolución Normativa 37/2026 · Publicada el 24/09
→ Ver fuente

ENTRE RÍOS

Se modifican los topes y las deducciones del Impuesto sobre los Ingresos Brutos provincial.
Ley 11307 · Publicada el 22/09
→ Ver fuente

Se prorroga la entrada en vigencia del Régimen de Transparencia Fiscal al Consumidor.
Resolución 347/2026 · Publicada el 23/09
→ Ver fuente

JUJUY

Se crea un régimen permanente de facilidades de pago para deudas tributarias vencidas e impagas.
Resolución General 1767/2026 · Publicada el 18/09
→ Ver fuente

MISIONES

Se implementa el Régimen Simplificado de Radicación y Habilitación Industrial para pequeñas industrias.
Resolución 77/2026 · Publicada el 23/09
→ Ver fuente

SAN JUAN

Se actualizan los montos fijos del Régimen Simplificado de Ingresos Brutos.
Resolución 1667/2026 · Publicada el 21/09
→ Ver fuente

Se exime del impuesto a los monotributistas sociales y se adecua el Régimen Simplificado provincial.
Ley 2832-I · Publicada el 21/09
→ Ver fuente

TIERRA DEL FUEGO

Se aprueba ad referéndum la edición 2024 del Código Ético.
Resolución 76/2026 · Publicada el 21/09
→ Ver fuente

TUCUMÁN

Se consideran en término los pagos de obligaciones tributarias de julio y agosto abonados hasta septiembre.
Resolución General 53/2026 · Publicada el 21/09
→ Ver fuente

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

CABA.  Ingresos Brutos. Régimen Simplificado. Plan de facilidades de pago 

Se modifica el plan de facilidades de pago permanente, estableciendo que no será necesario cancelar las obligaciones cuyo vencimiento haya operado dentro de los 90 días corridos anteriores al acogimiento cuando se trate de deudas correspondientes al Régimen Simplificado del Impuesto sobre los Ingresos Brutos. 

La modificación resulta aplicable a partir del 01 de octubre de 2026. 

> Ver Resolución 

RBA en Perspectiva

Bienes Personales: balance aplicable y sanciones

Dos recientes precedentes de la Sala B del Tribunal Fiscal de la Nación volvieron a analizar una cuestión relevante para las sociedades que actúan como responsables sustitutos del Impuesto sobre los Bienes Personales: ¿Cuál es el balance que debe utilizarse para determinar el valor de las acciones y participaciones societarias?

Los casos “YPF ENERGÍA ELÉCTRICA S.A. s/Recurso de Apelación” (EX-2026-34612757- -APN-SGAI#TFN) y “MAVERICK S.A. s/ Recurso de Apelación” (EX-2026-42127448- -APN-SGAI#TFN) consolidan el criterio fiscal en cuanto a la determinación del impuesto: a los efectos de la valuación de las participaciones societarias, el valor patrimonial proporcional deberá determinarse sobre la base del patrimonio neto contable emergente del balance comercial de la sociedad, confeccionado de conformidad con las normas contables vigentes y debidamente aprobado por el órgano societario competente.

Sin embargo, en materia infraccional advertimos que en “MAVERICK” el Tribunal debió analizar, además, una multa por defraudación equivalente a tres veces el gravamen omitido. La decisión recaía en el fallo, resultó ser favorable al contribuyente y por ello resulta ser un interesante antecedente jurisprudencial en la materia.   

1. Los hechos de “YPF Energía Eléctrica”

En “YPF Energía Eléctrica S.A.”, la discusión se originó en la coexistencia de dos documentos contables con patrimonios netos diferentes.

Por un lado, la sociedad contaba con sus estados financieros confeccionados conforme a las Normas Internacionales de Información Financiera, que habían sido sometidos a consideración y aprobación de la asamblea. Por otro, había elaborado estados especiales en cumplimiento de la RG 3363/2012, una norma que exigía a determinados sujetos que aplicaban NIIF presentar información contable complementaria para facilitar la fiscalización.

La sociedad liquidó el impuesto utilizando el patrimonio neto de esos estados especiales. ARCA, en cambio, consideró que correspondía tomar el patrimonio neto de los estados financieros confeccionados bajo NIIF y aprobados por la asamblea. La diferencia dio lugar a una determinación de oficio correspondiente al período fiscal 2020, con más intereses resarcitorios.

El Tribunal confirmó el ajuste, entendió que los Estados Contables Especiales de la RG 3363/2012 constituían documentación complementaria de naturaleza informativa, pero no reemplazaban al balance societario al que remite la Ley del Impuesto sobre los Bienes Personales.

2. Los hechos de “MAVERICK”

En “MAVERICK S.A.”, la controversia correspondía al período fiscal 2018. La sociedad había determinado el impuesto tomando como base la diferencia entre activo y pasivo a valores históricos. ARCA sostuvo que debía utilizarse el patrimonio neto resultante de los estados contables confeccionados conforme a las normas contables vigentes, incluyendo los efectos del ajuste por inflación contable.

El organismo determinó la diferencia de impuesto, liquidó intereses resarcitorios y aplicó una multa por defraudación, con fundamento en el artículo 46 de la Ley 11.683, equivalente a tres veces el impuesto omitido.

El Tribunal Fiscal rechazó el planteo de prescripción formulado por la compañía y confirmó el impuesto y los intereses. Sin embargo, revocó la multa. Esta diferencia entre la suerte del ajuste y la de la sanción constituye el aspecto más relevante del pronunciamiento.

3. La evolución de la cuestión de fondo

El régimen de acciones y participaciones societarias fue incorporado a la Ley del Impuesto sobre los Bienes Personales por la Ley 25.585. Desde entonces, las sociedades comprendidas actúan como responsables sustitutos del impuesto correspondiente a determinados titulares de sus acciones o participaciones.

El artículo incorporado a continuación del artículo 25 dispone que el gravamen debe calcularse sobre el valor determinado conforme al artículo 22, inciso h), de la ley. Esta disposición establece que las acciones deben valuarse según el valor patrimonial proporcional que surja del último balance cerrado al 31 de diciembre del período que se liquida. A su vez, el decreto reglamentario indica que debe considerarse la diferencia entre el activo y el pasivo de la sociedad.

La dificultad se presentó cuando comenzaron a coexistir diferentes expresiones de la información contable. La reanudación del ajuste por inflación contable, la aplicación de las NIIF y la obligación de confeccionar estados especiales bajo la RG 3363/2012 generaron dudas respecto de cuál debía considerarse el “último balance” previsto por la ley.

La Administración ya había sostenido en los Dictámenes 60/2003, 67/2003 y 64/2005 que debía utilizarse el balance contable sometido a la asamblea de accionistas o al órgano societario equivalente. El mismo criterio fue receptado por el Tribunal Fiscal en precedentes como “El Marisco S.A.”, “Conexport S.A.”, “Unifrio S.A.” y, más recientemente, “CCI Compañía de Concesiones de Infraestructura S.A.”.

De esa evolución surge una línea relativamente uniforme: el valor patrimonial proporcional debe determinarse sobre el balance comercial confeccionado conforme a las normas contables aplicables, expresado en moneda homogénea cuando corresponda y aprobado por el órgano societario competente.

No cualquier informe elaborado por la empresa reviste esa condición. Los estados especiales, las conciliaciones fiscales, los papeles de trabajo y los documentos aprobados únicamente por el directorio pueden cumplir funciones contables, informativas o de control, pero no sustituyen al balance societario si no fueron sometidos a la asamblea.

4. El alcance de la RG 3363/2012

La RG 3363/2012 fue dictada para regular la presentación de información por parte de sujetos que confeccionaban sus estados financieros bajo NIIF. Entre otras obligaciones, exigía presentar estados especiales e informes profesionales que permitieran identificar las diferencias derivadas de los distintos criterios de medición, valuación y exposición.

La norma indicaba que esa información debía utilizarse cuando fuera necesario partir de los estados financieros para determinar la materia imponible “del tributo de que se trate”. Esta expresión podía generar la impresión de que los estados especiales debían utilizarse para cualquier impuesto vinculado con información contable.

Sin embargo, el Tribunal entendió que la resolución debía interpretarse respetando la estructura legal de cada gravamen. En el Impuesto a las Ganancias, el resultado contable funciona como punto de partida y luego es sometido a ajustes para obtener el resultado impositivo. En Bienes Personales sobre acciones y participaciones, en cambio, la ley remite directamente al valor patrimonial proporcional resultante del balance societario.

Por esa razón, una resolución general podía establecer obligaciones informativas, procedimientos y mecanismos de fiscalización, pero no podía reemplazar el balance definido por la ley ni modificar indirectamente la base imponible.

La posterior abrogación de la RG 3363/2012 por la RG 5611/2024 tampoco modificó esta conclusión. El nuevo régimen identificó expresamente a la regulación anterior como un régimen de información y trasladó ciertas obligaciones al ámbito específico del Impuesto a las Ganancias. Para el Tribunal, ello no significó reconocer que, antes de la reforma, los estados especiales fueran la base correcta para liquidar Bienes Personales.

5. Un mismo criterio respecto a la procedencia del impuesto

Tanto en “YPF Energía Eléctrica” como en “MAVERICK”, el Tribunal llegó a una misma conclusión sobre la cuestión de fondo: el impuesto debe determinarse utilizando el patrimonio neto que surge del balance confeccionado conforme a las normas contables vigentes y aprobado por la asamblea u órgano equivalente.

Los dos casos también confirmaron los intereses resarcitorios. La existencia de una controversia jurídica o contable puede ser relevante para analizar la procedencia de una sanción, pero no elimina automáticamente la mora ni la indisponibilidad de los fondos para el Fisco.

6. “MAVERICK”: La procedencia del impuesto no resulta suficiente para aplicar una multa

En “MAVERICK”, ARCA calificó la conducta como defraudación y aplicó la sanción agravada del artículo 46 de la Ley 11.683.

El Tribunal revocó la multa porque el organismo no había identificado una maniobra ardidosa concreta, ni explicado de qué manera la sociedad había intentado inducirlo a error. La utilización de valores históricos podía generar una declaración jurada incorrecta y una diferencia de impuesto, pero ello no demostraba por sí mismo la existencia de dolo.

La defraudación exige algo más que el resultado objetivo de una liquidación inexacta. Requiere acreditar una conducta engañosa, acompañada de hechos externos y concretos, y la intención de evadir el impuesto. El Fisco tampoco había sustentado el dolo en alguna de las presunciones previstas en el artículo 47 de la Ley 11.683.

El Tribunal avanzó incluso sobre un eventual reencuadre de la conducta en el artículo 45, correspondiente a la omisión de impuestos. También en ese supuesto consideró improcedente la sanción por la existencia de error excusable.

La complejidad de la normativa, la coexistencia de disposiciones contables y fiscales y las resoluciones generales emitidas por el propio organismo permitían reconocer que la sociedad pudo haber tenido una duda razonable acerca del balance que debía utilizar.

7. Conclusiones

El mensaje es contundente: una interpretación puede ser incorrecta para determinar el impuesto y, al mismo tiempo, excusable desde el punto de vista infraccional. La confirmación del ajuste no prueba automáticamente culpabilidad y, mucho menos, defraudación.

Por lo cual es una oportunidad concreta para revisar y prevenir contingencias, dado que los dos precedentes aquí abordados consolidan el criterio sustantivo y reducen el margen para utilizar estados históricos, balances especiales o información no aprobada por la asamblea. Para hacerlo, se debiera revisar el balance empleado en sus liquidaciones, verificar el tratamiento del ajuste por inflación contable y cuantificar eventuales diferencias de impuesto e intereses.

Adicionalmente a ese análisis, “MAVERICK” demuestra que la revisión no debe agotarse en los números, dado que también resulta necesario analizar cómo se documentaron las posiciones adoptadas, qué normas, jurisprudencia y antecedentes fueron considerados y, en consecuencia si existían razones objetivas para sostener el criterio aplicado.

Memorandos técnicos, informes profesionales, papeles de trabajo, actas societarias y antecedentes administrativos pueden ser determinantes para demostrar que existió una interpretación razonable y no una intención de engañar al Fisco.

En definitiva, los precedentes abordados dejan una conclusión clara: es momento de revisar la situación particular del caso antes de afrontar una eventual fiscalización y, en el caso que el ajuste ya se encontrara en curso, considerar separadamente la sanción y los argumentos que puedan ser invocados.

En materia tributaria, una decisión desfavorable a los intereses del contribuyente sobre el impuesto no significa necesariamente que esa decisión también se extienda a la discusión infraccional. Esa diferencia puede reducir de manera sustancial la contingencia total de una compañía.

Quedamos a disposición para evaluar cada caso concreto, contactanos para que podamos asesorarte:


Claudia Raiteri
Legales
craiteri@russellbedford.com.ar

Natalia Aiupe
Legales

Karen Gauler
Legales

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional y provincial

| PAYROLL

ANSES.  Aportes y Contribuciones. Base imponible máxima y mínima octubre 2026 

Se ha anunciado la actualización de las bases imponibles mínima y máxima, que entrará en vigor a partir del período devengado octubre de 2026, estableciendo una base imponible mínima de $146.759,98 y una base imponible máxima de $4.769.631,49.   

> Ver Resolución  

| TAX

ENTRE RÍOS. Régimen de Transparencia Fiscal al Consumidor 

Se prorroga hasta el 01 de enero de 2027 el plazo para que los contribuyentes y responsables adecuen sus sistemas técnicos e informáticos a las obligaciones establecidas por el Régimen de Transparencia Fiscal al Consumidor, incluyendo la información que debe consignarse en los comprobantes. 

> Ver Resolución 

RBA Website_Banner Novedades (2)

RG IGJ 11/2026: cambios en la constitución de sociedades

Esta resolución fue publicada el 22/9/2026 y entra en vigencia el 23/9/2026. Te comentamos los principales cambios para tener en cuenta:

  • Dictamen de precalificación: Deja de ser obligatorio para el trámite de constitución de sociedades, pasa a ser optativo. En el caso de las SAS no se exigirá dictamen para los aumentos de capital menores al 50% del capital inscripto.
  • Objeto social más flexible: puede incluir varias categorías de actividad sin necesidad de conexidad, complementariedad o accesoriedad entre ellas, ni descripción detallada. Ya no se exige que el capital sea “adecuado” al objeto. Las SAS pueden usar directamente la fórmula “realización de cualquier actividad lícita”.
  • Sede electrónica: se puede declarar un email como sede complementaria (no reemplaza la física), con efectos legales frente a socios y terceros.
  • Aportes dinerarios: para montos de hasta 2 Salarios Mínimos Vitales y Móviles, alcanza con declaración jurada (sin comprobantes bancarios/notariales).
  • Aportes en criptoactivos: se regulan expresamente. Requiere identificar el activo en el instrumento constitutivo, acreditar titularidad previa, depositarlo en un PSAV registrado ante la CNV a nombre de los administradores (con compromiso de transferencia a la sociedad al obtener el CUIT), y valuarlo por contador o cotización de un PSAV.
  • Cláusulas arbitrales: pueden incluirse en los estatutos (art. 1649 CCyC) y obligan a socios y miembros de órganos, aunque hayan dejado el cargo. La IGJ publicará modelos orientativos.
  • Documentación para inscribir una constitución: el artículo 74 resume en una acotada lista los instrumentos necesarios.
  • Derogaciones: caen 33 artículos reglamentarios, un anexo y dos resoluciones generales completas (RG 3/20 y 11/24).
  • Alcance: aplica a sociedades inscriptas en la IGJ (CABA); las provincias mantienen sus propios registros.

> Consutá el texto completo de la norma acá.

Quedamos a disposición para evaluar cada caso concreto, contactanos para que podamos asesorarte:


Claudia Raiteri
Legales
craiteri@russellbedford.com.ar

Martín Jándula
Legales
mjandula@russellbedford.com.ar

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

IGJ. Régimen registral de personas jurídicas. Simplificación

Se modifica el régimen registral aplicable a las personas jurídicas, eliminándose diversos requisitos formales y simplificándose los procedimientos de constitución e inscripción.

Entre los principales cambios, se establece la dispensa de precalificación profesional para la constitución de sociedades, se flexibilizan las exigencias relativas al objeto social y se incorporan precisiones sobre la acreditación de aportes dinerarios y no dinerarios, incluidos activos virtuales. Asimismo, se habilita la constitución de una sede electrónica complementaria y se simplifican determinados requisitos documentales.

La resolución entra en vigencia el 23 de septiembre de 2026.

> Ver Resolución General

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

GANANCIAS. Personas humanas y sucesiones indivisas. Prórroga 

Se prorroga hasta el 13 de octubre de 2026 el plazo para la presentación de las declaraciones juradas del Impuesto a las Ganancias correspondientes al período fiscal 2025, aplicable a personas humanas y sucesiones indivisas, tanto del Régimen General como del Régimen Simplificado.

Por su parte, se mantienen los vencimientos para los anticipos y se establece que, cuando no se encuentre disponible en el sistema “Cuentas Tributarias” el importe del primer y/o segundo anticipo del período fiscal 2026, los contribuyentes deberán determinar e ingresar dichos anticipos sobre la base de los datos consignados en sus papeles de trabajo. 

> Ver Resolución General

RBA Website_Banner Claves de la Semana

14/09/2026 al 18/09/2026

Qué cambió esta semana y qué merece tu atención

NACIONAL – ARCA

Se establece la cancelación obligatoria por débito directo de las cuotas de planes superiores a $100.000.000.
Resolución General 5896/2026 · Publicada el 16/09
→ Ver fuente

NACIONAL – CNV

Se modifica el régimen de pagos y recepción de fondos, limitando determinadas operaciones para garantizar su disponibilidad.
Resolución General 1166/2026 · Publicada el 15/09
→ Ver fuente

Se reglamentan los Productos de Inversión Colectiva para el Fondo de Asistencia Laboral.
Resolución General 1167/2026 · Publicada el 17/09
→ Ver fuente

CÓRDOBA

Se reglamenta el Programa Provincial de Alivio y Reordenamiento del Endeudamiento Familiar.
Resolución 87-D/2026 · Publicada el 15/09
→ Ver fuente

RÍO NEGRO

Se designan nuevos agentes de retención y percepción del Impuesto sobre los Ingresos Brutos a partir de octubre de 2026.
Resolución 602/2026 · Publicada el 17/09
→ Ver fuente

SANTIAGO DEL ESTERO

Se establece el uso obligatorio del sistema SIRCIP para los agentes de percepción.
Resolución 37/2026 · Publicada el 15/09
→ Ver fuente

Se adopta el Domicilio Fiscal Electrónico Federal de manera supletoria al domicilio fiscal electrónico provincial.
Resolución General 38/2026 · Publicada el 16/09
→ Ver fuente

Se prorroga por treinta días corridos el plazo de acogimiento al Régimen de Regularización Tributaria.
Resolución 5268/2026 · Publicada el 16/09
→ Ver fuente

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

CONGRESO DE LA NACIÓN. Inocencia Fiscal II. Sanción de la ley 

El Senado de la Nación convirtió en ley el proyecto denominado “Inocencia Fiscal II”, que introduce modificaciones al Régimen Simplificado del Impuesto a las Ganancias y a la Ley de Procedimiento Tributario. 

Entre los principales cambios se encuentran: eliminación los límites de ingresos y patrimonio para acceder al régimen simplificado; habilitación de la presentación de la declaración jurada por este régimen a Grandes Contribuyentes Nacionales y a funcionarios, sin que ello implique gozar de los beneficios; y redefinición del concepto de “discrepancia significativa”, la que permite a la ARCA, dejar sin efecto la presunción de exactitud de las declaraciones juradas.  

A tal efecto, entre otros, se establece como parámetro una diferencia igual o superior al 15% del impuesto determinado o de la reducción de quebrantos, junto con un umbral mínimo vinculado al Régimen Penal Tributario. Asimismo, se permite presentar una declaración jurada rectificativa dentro de los 15 días hábiles de notificada una liquidación administrativa o determinación de oficio, y regularizar las diferencias e intereses, sin que dicha diferencia sea computada a estos efectos. 

Por otra parte, se establece una reducción del 25% de determinadas multas por incumplimientos formales aplicables a MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no revistan la condición de Grandes Contribuyentes Nacionales, junto con un régimen especial de reducción para ciertas multas correspondientes a incumplimientos anteriores. 

La ley se encuentra pendiente de promulgación por el Poder Ejecutivo y de la reglamentación necesaria para su implementación. 

> Ver web del Senado de la Nación

> Ver dictamen aprobado

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| PAYROLL

ARCA. Trabajadores autónomos. Actualización de valores 

Se actualizan los importes de los aportes mensuales correspondientes a los trabajadores autónomos a partir del 15 de septiembre de 2026. Los nuevos valores resultan aplicables según la categoría de actividad correspondiente. 

> Ver Valores

| TAX

RECORDATORIO 

ARCA. Impuesto a las Ganancias. Vencimientos 

Se recuerda que el 22 de septiembre de 2026 opera el vencimiento para la presentación de las declaraciones juradas del Impuesto a las Ganancias correspondientes al período fiscal 2025 de personas humanas y sucesiones indivisas. 

Asimismo, el 24 de septiembre de 2026 vence el ingreso del primer anticipo del Impuesto a las Ganancias correspondiente al período fiscal 2026 para dichos sujetos. 

> Ver Vencimientos