RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional y provincial

| TAX

AGIP.  Pagos. Eliminación de excepción al uso de SetiPago 

La Resolución AGIP 367/2026 elimina la excepción al uso de SetiPago para contribuyentes de Ingresos Brutos con ingresos anuales inferiores a $4.000.000. Desde ahora, todos los contribuyentes deberán utilizar este sistema para realizar sus pagos. 

> Ver Resolución  

| TAX

ARCA.  Modificación procedimientos administrativos denuncia penal 

Se reglamenta el procedimiento para la dispensa o extinción de la acción penal tributaria cuando las obligaciones fiscales son regularizadas antes de la formulación de la denuncia o durante el proceso penal. Asimismo, se establecen los supuestos en los que no corresponde efectuar denuncia penal, conforme a lo previsto en el artículo 19 del Régimen Penal Tributario. 

> Ver Resolución  

RBA Website_Banner Novedades (2)

Prescripción de tributos y multas: nuevo criterio del STJ de Río Negro

La Ley 27.799, denominada Ley de Inocencia Fiscal y publicada en el Boletín Oficial el 2 de enero de 2026, introdujo modificaciones sustanciales en materia de prescripción de los tributos locales.

En particular, la reforma suprimió del artículo 2532 del Código Civil y Comercial la habilitación que permitía a las legislaciones locales regular el plazo de prescripción de los tributos e incorporó, en el artículo 2560, una remisión expresa a la Ley 11.683.

En consecuencia, se han presentado reiteradas consultas respecto de los plazos ya en curso, que en el caso de la justicia local ha sido abordado por el Superior Tribunal de Justicia de la Provincia de Río Negro en el fallo “AGENCIA DE RECAUDACION TRIBUTARIA (FISCALIA) C/ GONZALEZ TARABELLI S.A. S/ EJECUCIÓN – EJECUCIÓN FISCAL – CASACIÓN”, dictado en fecha 28 de julio de 2026.

Hechos

El caso se originó en una ejecución fiscal promovida contra el contribuyente, mediante la cual se reclamó el pago del Impuesto sobre los Ingresos Brutos (ISIB), sus intereses resarcitorios y una multa.

Al resolver el recurso de casación, el Superior Tribunal examinó la prescripción de esas obligaciones a la luz de las modificaciones introducidas por la Ley de Inocencia Fiscal.

Desarrollo del Superior Tribunal de Justicia de Río Negro

El Superior Tribunal consideró que la nueva norma modificó la plataforma normativa sobre la cual había construido su doctrina anterior, que reconoció de manera inalterada la potestad provincial de regular en materia de prescripción.

Sin embargo, entendió que al sancionarse la Ley de Inocencia Fiscal el legislador nacional resolvió la controversia suscitada con carácter general, al establecer, mediante una norma de alcance general, la prevalencia del régimen federal en materia de prescripción de los tributos locales.

Dicho punto es claramente abordado en el fallo al concluir que: “En tal inteligencia, la Ley 27.799 no opera en este caso como una norma que declara prescriptas retroactivamente obligaciones en trámite judicial, sino como un elemento de interpretación del orden constitucional que confirma la invalidez originaria de las normas locales aplicadas por los Tribunales inferiores. En consecuencia, el cómputo se rige por el CCyCN y por la jurisprudencia constitucional de la CSJN, que constituyen el derecho que debió aplicarse desde el inicio.”

De este modo, empleó la Ley 27.799 como pauta interpretativa del reparto constitucional de competencias, y no como una norma aplicable retroactivamente a las obligaciones debatidas.

Como consecuencia de ese razonamiento, la mayoría declaró inaplicables al caso los artículos 130 a 133 del Código Fiscal provincial, en cuanto regulaban el plazo de prescripción, el inicio de su cómputo y las causales de suspensión e interrupción, por considerarlos desplazados por la legislación nacional prevalente.

Por tratarse de obligaciones correspondientes a períodos comprendidos entre febrero de 2015 y julio de 2017, aplicó el Código Civil o el Código Civil y Comercial, según la fecha de vencimiento de cada período, junto con la doctrina de la Corte Suprema, y descartó los efectos suspensivos e interruptivos que el Código Fiscal provincial atribuía a las actuaciones administrativas.

Sobre esa base, concluyó que el impuesto sobre los ingresos brutos y sus intereses se encontraban prescriptos al momento de iniciarse la ejecución fiscal.

Sin perjuicio de ello, en lo que respecta a la multa, el Superior Tribunal concluyó que la reforma no desplazó el precedente “Alpha Shipping”, en el cual la Corte Suprema estableció que la prescripción de la acción para ejecutar una multa impuesta por una infracción tributaria local se rige por el Código Penal.

En consecuencia, aplicó el plazo de dos años previsto en el artículo 65, inciso 4, de dicho Código, computado desde que la sanción quedó firme.

Para arribar a dicha conclusión, entendió que:

  1. El Código Penal es una ley de fondo dictada en virtud del art. 75 inc. 12 de la CN, que regula la extinción del poder punitivo estatal, del cual la imposición de multas tributarias constituye una manifestación. Una ley de procedimiento tributario no puede contradecir ese régimen sin modificar de manera expresa el Código Penal.
  2. En segundo lugar, la Ley 27.799 no modificó los arts. 62 y 65 del Código Penal. Si el legislador hubiera querido excluir la aplicación del Código Penal a las multas tributarias locales, debió establecerlo expresamente.
  3. En tercer lugar, el fundamento de “Alpha Shipping S.A.” no reposa en los arts. 2532 y 2560 del CCyCN -que sí fueron modificados-, sino en la naturaleza sancionatoria de la multa y en la competencia del Congreso Nacional para regular la extinción del poder punitivo mediante el Código Penal. Esa base constitucional no fue alterada por la Ley 27.799.

Conclusiones:

A través del fallo bajo análisis, el Superior Tribunal revirtió su criterio clásico sobre prescripción tributaria. El tribunal abandonó la postura que priorizaba el Código Fiscal provincial y reconoció, de forma consecuente, la supremacía de las leyes nacionales sobre los regímenes locales.

Lo que resulta particularmente interesante y novedoso del precedente jurisprudencial es el desarrollo que realiza en materia infraccional, dado que sostiene que la modificación introducida por la Ley de Inocencia Fiscal no desplaza el criterio sentado por la Corte Suprema en “Alpha Shipping, pues la Ley 27.799 no modificó los artículos 62 y 65 del Código Penal ni alteró el fundamento constitucional del precedente, basado en la naturaleza punitiva de las multas tributarias.

En virtud de ello, este argumento puede ser utilizado por los contribuyentes como una herramienta más de defensa que les permita seguir sosteniendo la prescripción bienal en materia de tributos locales, aun ante la vigencia de la Ley 27.799.


Claudia Raiteri
Legales
craiteri@russellbedford.com.ar

Natalia Aiupe
Legales

Karen Gauler
Legales

RBA Website_Banner Novedades (3)

Novedades en el ámbito Nacional

| TAX

ARCA. Facilidades de pago. ​Diferimiento excepcional para pequeños contribuyentes

Debido a la prórroga para la presentación de la declaración jurada de Ganancias 2025 de personas humanas, ARCA posterga excepcionalmente hasta el 23/10/2026 el proceso de caracterización como Pequeño Contribuyente para acceder al régimen permanente de facilidades de pago. 

Esta medida permite que los contribuyentes alcanzados mantengan las ventajas del régimen, como mayor cantidad de planes y cuotas disponibles, y menores o nulos pagos a cuenta, según corresponda. 

> Ver Resolución  

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

CABA.  Ingresos Brutos. Régimen Simplificado. Plan de facilidades de pago 

Se modifica el plan de facilidades de pago permanente, estableciendo que no será necesario cancelar las obligaciones cuyo vencimiento haya operado dentro de los 90 días corridos anteriores al acogimiento cuando se trate de deudas correspondientes al Régimen Simplificado del Impuesto sobre los Ingresos Brutos. 

La modificación resulta aplicable a partir del 01 de octubre de 2026. 

> Ver Resolución 

RBA Website_Banner Novedades (2)

Bienes Personales: balance aplicable y sanciones

Dos recientes precedentes de la Sala B del Tribunal Fiscal de la Nación volvieron a analizar una cuestión relevante para las sociedades que actúan como responsables sustitutos del Impuesto sobre los Bienes Personales: ¿Cuál es el balance que debe utilizarse para determinar el valor de las acciones y participaciones societarias?

Los casos “YPF ENERGÍA ELÉCTRICA S.A. s/Recurso de Apelación” (EX-2026-34612757- -APN-SGAI#TFN) y “MAVERICK S.A. s/ Recurso de Apelación” (EX-2026-42127448- -APN-SGAI#TFN) consolidan el criterio fiscal en cuanto a la determinación del impuesto: a los efectos de la valuación de las participaciones societarias, el valor patrimonial proporcional deberá determinarse sobre la base del patrimonio neto contable emergente del balance comercial de la sociedad, confeccionado de conformidad con las normas contables vigentes y debidamente aprobado por el órgano societario competente.

Sin embargo, en materia infraccional advertimos que en “MAVERICK” el Tribunal debió analizar, además, una multa por defraudación equivalente a tres veces el gravamen omitido. La decisión recaía en el fallo, resultó ser favorable al contribuyente y por ello resulta ser un interesante antecedente jurisprudencial en la materia.   

1. Los hechos de “YPF Energía Eléctrica”

En “YPF Energía Eléctrica S.A.”, la discusión se originó en la coexistencia de dos documentos contables con patrimonios netos diferentes.

Por un lado, la sociedad contaba con sus estados financieros confeccionados conforme a las Normas Internacionales de Información Financiera, que habían sido sometidos a consideración y aprobación de la asamblea. Por otro, había elaborado estados especiales en cumplimiento de la RG 3363/2012, una norma que exigía a determinados sujetos que aplicaban NIIF presentar información contable complementaria para facilitar la fiscalización.

La sociedad liquidó el impuesto utilizando el patrimonio neto de esos estados especiales. ARCA, en cambio, consideró que correspondía tomar el patrimonio neto de los estados financieros confeccionados bajo NIIF y aprobados por la asamblea. La diferencia dio lugar a una determinación de oficio correspondiente al período fiscal 2020, con más intereses resarcitorios.

El Tribunal confirmó el ajuste, entendió que los Estados Contables Especiales de la RG 3363/2012 constituían documentación complementaria de naturaleza informativa, pero no reemplazaban al balance societario al que remite la Ley del Impuesto sobre los Bienes Personales.

2. Los hechos de “MAVERICK”

En “MAVERICK S.A.”, la controversia correspondía al período fiscal 2018. La sociedad había determinado el impuesto tomando como base la diferencia entre activo y pasivo a valores históricos. ARCA sostuvo que debía utilizarse el patrimonio neto resultante de los estados contables confeccionados conforme a las normas contables vigentes, incluyendo los efectos del ajuste por inflación contable.

El organismo determinó la diferencia de impuesto, liquidó intereses resarcitorios y aplicó una multa por defraudación, con fundamento en el artículo 46 de la Ley 11.683, equivalente a tres veces el impuesto omitido.

El Tribunal Fiscal rechazó el planteo de prescripción formulado por la compañía y confirmó el impuesto y los intereses. Sin embargo, revocó la multa. Esta diferencia entre la suerte del ajuste y la de la sanción constituye el aspecto más relevante del pronunciamiento.

3. La evolución de la cuestión de fondo

El régimen de acciones y participaciones societarias fue incorporado a la Ley del Impuesto sobre los Bienes Personales por la Ley 25.585. Desde entonces, las sociedades comprendidas actúan como responsables sustitutos del impuesto correspondiente a determinados titulares de sus acciones o participaciones.

El artículo incorporado a continuación del artículo 25 dispone que el gravamen debe calcularse sobre el valor determinado conforme al artículo 22, inciso h), de la ley. Esta disposición establece que las acciones deben valuarse según el valor patrimonial proporcional que surja del último balance cerrado al 31 de diciembre del período que se liquida. A su vez, el decreto reglamentario indica que debe considerarse la diferencia entre el activo y el pasivo de la sociedad.

La dificultad se presentó cuando comenzaron a coexistir diferentes expresiones de la información contable. La reanudación del ajuste por inflación contable, la aplicación de las NIIF y la obligación de confeccionar estados especiales bajo la RG 3363/2012 generaron dudas respecto de cuál debía considerarse el “último balance” previsto por la ley.

La Administración ya había sostenido en los Dictámenes 60/2003, 67/2003 y 64/2005 que debía utilizarse el balance contable sometido a la asamblea de accionistas o al órgano societario equivalente. El mismo criterio fue receptado por el Tribunal Fiscal en precedentes como “El Marisco S.A.”, “Conexport S.A.”, “Unifrio S.A.” y, más recientemente, “CCI Compañía de Concesiones de Infraestructura S.A.”.

De esa evolución surge una línea relativamente uniforme: el valor patrimonial proporcional debe determinarse sobre el balance comercial confeccionado conforme a las normas contables aplicables, expresado en moneda homogénea cuando corresponda y aprobado por el órgano societario competente.

No cualquier informe elaborado por la empresa reviste esa condición. Los estados especiales, las conciliaciones fiscales, los papeles de trabajo y los documentos aprobados únicamente por el directorio pueden cumplir funciones contables, informativas o de control, pero no sustituyen al balance societario si no fueron sometidos a la asamblea.

4. El alcance de la RG 3363/2012

La RG 3363/2012 fue dictada para regular la presentación de información por parte de sujetos que confeccionaban sus estados financieros bajo NIIF. Entre otras obligaciones, exigía presentar estados especiales e informes profesionales que permitieran identificar las diferencias derivadas de los distintos criterios de medición, valuación y exposición.

La norma indicaba que esa información debía utilizarse cuando fuera necesario partir de los estados financieros para determinar la materia imponible “del tributo de que se trate”. Esta expresión podía generar la impresión de que los estados especiales debían utilizarse para cualquier impuesto vinculado con información contable.

Sin embargo, el Tribunal entendió que la resolución debía interpretarse respetando la estructura legal de cada gravamen. En el Impuesto a las Ganancias, el resultado contable funciona como punto de partida y luego es sometido a ajustes para obtener el resultado impositivo. En Bienes Personales sobre acciones y participaciones, en cambio, la ley remite directamente al valor patrimonial proporcional resultante del balance societario.

Por esa razón, una resolución general podía establecer obligaciones informativas, procedimientos y mecanismos de fiscalización, pero no podía reemplazar el balance definido por la ley ni modificar indirectamente la base imponible.

La posterior abrogación de la RG 3363/2012 por la RG 5611/2024 tampoco modificó esta conclusión. El nuevo régimen identificó expresamente a la regulación anterior como un régimen de información y trasladó ciertas obligaciones al ámbito específico del Impuesto a las Ganancias. Para el Tribunal, ello no significó reconocer que, antes de la reforma, los estados especiales fueran la base correcta para liquidar Bienes Personales.

5. Un mismo criterio respecto a la procedencia del impuesto

Tanto en “YPF Energía Eléctrica” como en “MAVERICK”, el Tribunal llegó a una misma conclusión sobre la cuestión de fondo: el impuesto debe determinarse utilizando el patrimonio neto que surge del balance confeccionado conforme a las normas contables vigentes y aprobado por la asamblea u órgano equivalente.

Los dos casos también confirmaron los intereses resarcitorios. La existencia de una controversia jurídica o contable puede ser relevante para analizar la procedencia de una sanción, pero no elimina automáticamente la mora ni la indisponibilidad de los fondos para el Fisco.

6. “MAVERICK”: La procedencia del impuesto no resulta suficiente para aplicar una multa

En “MAVERICK”, ARCA calificó la conducta como defraudación y aplicó la sanción agravada del artículo 46 de la Ley 11.683.

El Tribunal revocó la multa porque el organismo no había identificado una maniobra ardidosa concreta, ni explicado de qué manera la sociedad había intentado inducirlo a error. La utilización de valores históricos podía generar una declaración jurada incorrecta y una diferencia de impuesto, pero ello no demostraba por sí mismo la existencia de dolo.

La defraudación exige algo más que el resultado objetivo de una liquidación inexacta. Requiere acreditar una conducta engañosa, acompañada de hechos externos y concretos, y la intención de evadir el impuesto. El Fisco tampoco había sustentado el dolo en alguna de las presunciones previstas en el artículo 47 de la Ley 11.683.

El Tribunal avanzó incluso sobre un eventual reencuadre de la conducta en el artículo 45, correspondiente a la omisión de impuestos. También en ese supuesto consideró improcedente la sanción por la existencia de error excusable.

La complejidad de la normativa, la coexistencia de disposiciones contables y fiscales y las resoluciones generales emitidas por el propio organismo permitían reconocer que la sociedad pudo haber tenido una duda razonable acerca del balance que debía utilizar.

7. Conclusiones

El mensaje es contundente: una interpretación puede ser incorrecta para determinar el impuesto y, al mismo tiempo, excusable desde el punto de vista infraccional. La confirmación del ajuste no prueba automáticamente culpabilidad y, mucho menos, defraudación.

Por lo cual es una oportunidad concreta para revisar y prevenir contingencias, dado que los dos precedentes aquí abordados consolidan el criterio sustantivo y reducen el margen para utilizar estados históricos, balances especiales o información no aprobada por la asamblea. Para hacerlo, se debiera revisar el balance empleado en sus liquidaciones, verificar el tratamiento del ajuste por inflación contable y cuantificar eventuales diferencias de impuesto e intereses.

Adicionalmente a ese análisis, “MAVERICK” demuestra que la revisión no debe agotarse en los números, dado que también resulta necesario analizar cómo se documentaron las posiciones adoptadas, qué normas, jurisprudencia y antecedentes fueron considerados y, en consecuencia si existían razones objetivas para sostener el criterio aplicado.

Memorandos técnicos, informes profesionales, papeles de trabajo, actas societarias y antecedentes administrativos pueden ser determinantes para demostrar que existió una interpretación razonable y no una intención de engañar al Fisco.

En definitiva, los precedentes abordados dejan una conclusión clara: es momento de revisar la situación particular del caso antes de afrontar una eventual fiscalización y, en el caso que el ajuste ya se encontrara en curso, considerar separadamente la sanción y los argumentos que puedan ser invocados.

En materia tributaria, una decisión desfavorable a los intereses del contribuyente sobre el impuesto no significa necesariamente que esa decisión también se extienda a la discusión infraccional. Esa diferencia puede reducir de manera sustancial la contingencia total de una compañía.

Quedamos a disposición para evaluar cada caso concreto, contactanos para que podamos asesorarte:


Claudia Raiteri
Legales
craiteri@russellbedford.com.ar

Natalia Aiupe
Legales

Karen Gauler
Legales

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional y provincial

| PAYROLL

ANSES.  Aportes y Contribuciones. Base imponible máxima y mínima octubre 2026 

Se ha anunciado la actualización de las bases imponibles mínima y máxima, que entrará en vigor a partir del período devengado octubre de 2026, estableciendo una base imponible mínima de $146.759,98 y una base imponible máxima de $4.769.631,49.   

> Ver Resolución  

| TAX

ENTRE RÍOS. Régimen de Transparencia Fiscal al Consumidor 

Se prorroga hasta el 01 de enero de 2027 el plazo para que los contribuyentes y responsables adecuen sus sistemas técnicos e informáticos a las obligaciones establecidas por el Régimen de Transparencia Fiscal al Consumidor, incluyendo la información que debe consignarse en los comprobantes. 

> Ver Resolución 

RBA Website_Banner Novedades (2)

RG IGJ 11/2026: cambios en la constitución de sociedades

Esta resolución fue publicada el 22/9/2026 y entra en vigencia el 23/9/2026. Te comentamos los principales cambios para tener en cuenta:

  • Dictamen de precalificación: Deja de ser obligatorio para el trámite de constitución de sociedades, pasa a ser optativo. En el caso de las SAS no se exigirá dictamen para los aumentos de capital menores al 50% del capital inscripto.
  • Objeto social más flexible: puede incluir varias categorías de actividad sin necesidad de conexidad, complementariedad o accesoriedad entre ellas, ni descripción detallada. Ya no se exige que el capital sea “adecuado” al objeto. Las SAS pueden usar directamente la fórmula “realización de cualquier actividad lícita”.
  • Sede electrónica: se puede declarar un email como sede complementaria (no reemplaza la física), con efectos legales frente a socios y terceros.
  • Aportes dinerarios: para montos de hasta 2 Salarios Mínimos Vitales y Móviles, alcanza con declaración jurada (sin comprobantes bancarios/notariales).
  • Aportes en criptoactivos: se regulan expresamente. Requiere identificar el activo en el instrumento constitutivo, acreditar titularidad previa, depositarlo en un PSAV registrado ante la CNV a nombre de los administradores (con compromiso de transferencia a la sociedad al obtener el CUIT), y valuarlo por contador o cotización de un PSAV.
  • Cláusulas arbitrales: pueden incluirse en los estatutos (art. 1649 CCyC) y obligan a socios y miembros de órganos, aunque hayan dejado el cargo. La IGJ publicará modelos orientativos.
  • Documentación para inscribir una constitución: el artículo 74 resume en una acotada lista los instrumentos necesarios.
  • Derogaciones: caen 33 artículos reglamentarios, un anexo y dos resoluciones generales completas (RG 3/20 y 11/24).
  • Alcance: aplica a sociedades inscriptas en la IGJ (CABA); las provincias mantienen sus propios registros.

> Consutá el texto completo de la norma acá.

Quedamos a disposición para evaluar cada caso concreto, contactanos para que podamos asesorarte:


Claudia Raiteri
Legales
craiteri@russellbedford.com.ar

Martín Jándula
Legales
mjandula@russellbedford.com.ar

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

IGJ. Régimen registral de personas jurídicas. Simplificación

Se modifica el régimen registral aplicable a las personas jurídicas, eliminándose diversos requisitos formales y simplificándose los procedimientos de constitución e inscripción.

Entre los principales cambios, se establece la dispensa de precalificación profesional para la constitución de sociedades, se flexibilizan las exigencias relativas al objeto social y se incorporan precisiones sobre la acreditación de aportes dinerarios y no dinerarios, incluidos activos virtuales. Asimismo, se habilita la constitución de una sede electrónica complementaria y se simplifican determinados requisitos documentales.

La resolución entra en vigencia el 23 de septiembre de 2026.

> Ver Resolución General

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

GANANCIAS. Personas humanas y sucesiones indivisas. Prórroga 

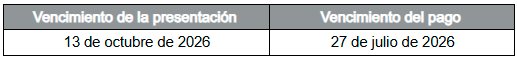
Se prorroga hasta el 13 de octubre de 2026 el plazo para la presentación de las declaraciones juradas del Impuesto a las Ganancias correspondientes al período fiscal 2025, aplicable a personas humanas y sucesiones indivisas, tanto del Régimen General como del Régimen Simplificado.

Por su parte, se mantienen los vencimientos para los anticipos y se establece que, cuando no se encuentre disponible en el sistema “Cuentas Tributarias” el importe del primer y/o segundo anticipo del período fiscal 2026, los contribuyentes deberán determinar e ingresar dichos anticipos sobre la base de los datos consignados en sus papeles de trabajo. 

> Ver Resolución General

RBA Website_Banner Novedades (3)

Novedades en el ámbito nacional

| TAX

CONGRESO DE LA NACIÓN. Inocencia Fiscal II. Sanción de la ley 

El Senado de la Nación convirtió en ley el proyecto denominado “Inocencia Fiscal II”, que introduce modificaciones al Régimen Simplificado del Impuesto a las Ganancias y a la Ley de Procedimiento Tributario. 

Entre los principales cambios se encuentran: eliminación los límites de ingresos y patrimonio para acceder al régimen simplificado; habilitación de la presentación de la declaración jurada por este régimen a Grandes Contribuyentes Nacionales y a funcionarios, sin que ello implique gozar de los beneficios; y redefinición del concepto de “discrepancia significativa”, la que permite a la ARCA, dejar sin efecto la presunción de exactitud de las declaraciones juradas.  

A tal efecto, entre otros, se establece como parámetro una diferencia igual o superior al 15% del impuesto determinado o de la reducción de quebrantos, junto con un umbral mínimo vinculado al Régimen Penal Tributario. Asimismo, se permite presentar una declaración jurada rectificativa dentro de los 15 días hábiles de notificada una liquidación administrativa o determinación de oficio, y regularizar las diferencias e intereses, sin que dicha diferencia sea computada a estos efectos. 

Por otra parte, se establece una reducción del 25% de determinadas multas por incumplimientos formales aplicables a MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no revistan la condición de Grandes Contribuyentes Nacionales, junto con un régimen especial de reducción para ciertas multas correspondientes a incumplimientos anteriores. 

La ley se encuentra pendiente de promulgación por el Poder Ejecutivo y de la reglamentación necesaria para su implementación. 

> Ver web del Senado de la Nación

> Ver dictamen aprobado